Comércio de Automóveis Usados

Mais-valias de quinhões hereditários: Impostos sim, impostos não
Março 26, 2026
No mercado de usados, que tanta expressão tem no nosso país, IVA e IRC/IRS são temas que levantam alguma divergência de opiniões, até porque para o IVA o valor de aquisição de uma viatura é diferente das regras apresentadas pelo IRC. Tentaremos neste artigo simplificar o conceito para o empresário ter a certeza do seu lucro na operação. Neste artigo vamos focar-nos no interior da comunidade (Portugal ou outro Estado-membro)
- Automóvel usado
Para efeitos de definição, entenda-se que um automóvel usado é assim reconhecido se a sua aquisição for após seis meses após a data da primeira utilização e a viatura registar mais de seis mil quilómetros.
Os veículos que não reunirem estas condições devem ser tratados como novos e sujeitos a tributação nos termos gerais.
- Local e condições de aquisição
Como já referido, para os efeitos pretendidos neste artigo, consideram-se as viaturas adquiridas no interior da comunidade (Portugal ou outro Estado-membro).
Quanto às condições, enumeram-se as seguintes:
– Adquiridos a uma pessoa que não seja sujeito passivo;
– A outro sujeito passivo, desde que a transmissão tenha sido isenta de IVA (art.9 n.º32), em Portugal ou no Estado-membro onde tiver sido efectuada;
– A outro sujeito passivo, desde que a transmissão tenha tido por objecto um bem de investimento e tenha sido isenta de IVA (art. 53.º), em Portugal ou no Estado-membro em que tiver sido efectuada;
-A outro sujeito passivo revendedor, desde que a transmissão por este efectuada esteja abranida por um regime de tributação da margem.
- Cálculo do IVA no Regime da Margem de Lucro
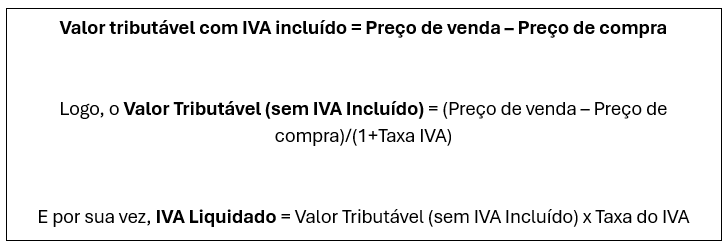
No caso da venda de automóveis sujeita ao RETM:
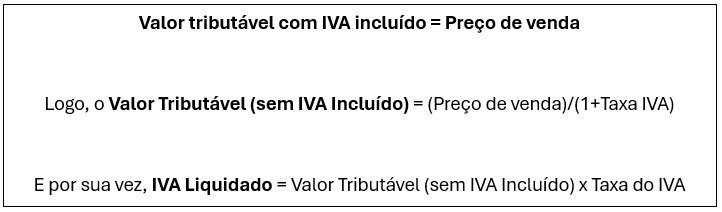
No caso da venda de automóveis abrangida pelo Regime Normal:
Resulta do art.º 312.º da Diretiva IVA que:
- «Preço de venda», tudo o que constitua a contraprestação obtida ou a obter pelo sujeito passivo revendedor do adquirente ou de um terceiro, incluindo as subvenções diretamente ligadas à operação, os impostos, direitos, contribuições e taxas, as despesas acessórias, tais como despesas de comissão, embalagem, transporte e seguro cobradas pelo sujeito passivo revendedor ao adquirente, com exclusão dos montantes referidos no artigo 79.º;
- «Preço de compra», tudo o que constitua a contraprestação definida no ponto anterior, obtida ou a obter do sujeito passivo revendedor pelo seu fornecedor.
Importa então ter claro qual é o preço de compra para se apurar correctamente a Margem que vai servir de base de cálculo para o IVA. Note-se que temos de distinguir a margem apurada para efeitos de apuramento do IVA e aquela que poderá resultar da sua determinação contabilística.
- Margem para efeitos contabilísticos
Conforme o § 11 da NCRF 18, os custos de compra de inventários incluem o preço de compra, direitos de importação e outros impostos, custos de transporte, manuseamento e outros custos directamente atribuíveis à aquisição de bens, de materiais e de serviços.
- Margem para efeitos de IVA
Pela análise do CIVA, do processo n.º 3091, 15.02.2012, podemos concluir que o preço de compra a considerar para a determinação do valor tributável no RETM, no entender da AT, deve considerar o preço de aquisição, ou seja aquele pago ao vendedor pela compra do carro, e uma eventual comissão que lhe tenha sido debitada pelo mesmo fornecedor como despesa acessória.
Por outras palavras, imposto onerado (ISV por exemplo), despesas com reparações, manutenção ou outras prestações de serviços não são consideradas na determinação do valor tributável. A estas despesas é conferido o direito à dedução do IVA, conforme se afere pelo n.º 2 do artigo 5.º do RETM.
- Não dedução de IVA
De uma forma genérica, alertamos para o facto de uma viatura, que faz parte dos inventários de um stand automóvel, não deve ser utilizada ao serviço do stand, pelo que despesas de utilização, conservação ou manutenção, tais como combustíveis, seguros, via-verde, não devem de deduzir o IVA.
- Conclusão
A margem de lucro na venda de um automóvel no RETM é, para efeitos de IVA diferente daquela apurada para efeitos de IRC/IRS. Como tal alertamos para o correcto apuramento do valor de compra do automóvel que será objecto deste regime para que o IVA a liquidar não seja objecto de inspecção, correcção e consequentemente acrescido de coimas e juros de mora. Para melhor compreensão e segurança, conte connosco para o apoiar no seu negócio!